Domain polyzythämie.de kaufen?
Wir ziehen mit dem Projekt
polyzythämie.de um.
Sind Sie am Kauf der Domain
polyzythämie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain polyzythämie.de kaufen?
Sind Transportkosten variable Kosten?
Ja, Transportkosten gelten in der Regel als variable Kosten, da sie direkt von der Menge der transportierten Güter abhängen. Je mehr Güter transportiert werden, desto höher sind die Transportkosten. **
Sind Materialeinzelkosten variable Kosten?
Sind Materialeinzelkosten variable Kosten? Materialeinzelkosten sind in der Regel variable Kosten, da sie direkt mit der Produktionsmenge variieren. Je mehr Einheiten eines Produkts hergestellt werden, desto höher sind in der Regel die Materialeinzelkosten. Diese Kosten ändern sich also entsprechend der Produktionsmenge und können als variable Kosten betrachtet werden. Es ist wichtig, die Unterscheidung zwischen variablen und fixen Kosten zu verstehen, um die Gesamtkosten eines Unternehmens genau zu analysieren und zu planen. In vielen Kostenrechnungssystemen werden Materialeinzelkosten als variable Kosten betrachtet. **
Ähnliche Suchbegriffe für Variable Kosten
Top-Angebote
Produkte zum Begriff Variable Kosten:
-
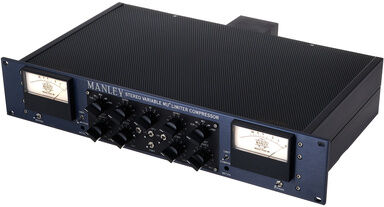
Manley Variable MU MasteringManley Variable MU Mastering Version, Stereo Compressor/Limiter, komplett Röhre, MANLEY input & output Übertrager mit Nickel Laminierung in mu-metal Gehäuse, Sym. Ein- und Ausgänge (600 ohms), ALL-TUBE Schaltkreise mit jeweils 5670, 5751, 7044 oder 5687, & 12AL5 pro Kanal, Hard-wire BYPASS Schalter, Recovery 5 Stufen: 0.2s, 0.4s, 0.6s, 4sec., 8sec., Variable Attack Zeit: 25msec - 70msec, Variabler Threshold, Limiter (4:1 to 20:1) oder Kompressor (1.5 to 1), HP SC: High Pass Side Chain Filter -3dB @ 100Hz, Stereo Link Schalter, Maximum gain: 35dB, Max. output: +30dBu (26Vrms) 26dB Headroom,5999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Varier Variable Balans - Kniestuhl🪑 Varier Variable Balans – Das Original: Der ikonische Kniestuhl für gesundes Sitzen – günstig kaufen Der Varier Variable Balans ist weit mehr als ein Möbelstück – er ist eine Legende des ergonomischen Designs. Vor über 40 Jahren von Peter Opsvik entworfen, führte dieser Stuhl das bahnbrechende balans®-Konzept ein. Er bricht mit der Tradition des statischen Sitzens und bietet Ihrem Körper die Freiheit, die er braucht. Durch die sanften Schwingbewegungen der Kufen folgt der Variable intuitiv jeder Ihrer...249,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Löhne variable Kosten?
Sind Löhne variable Kosten? Löhne können sowohl fixe als auch variable Kosten sein, abhängig von der Art der Beschäftigung. In vielen Fällen sind Löhne fixe Kosten, da Unternehmen oft langfristige Verträge mit ihren Mitarbeitern haben. Wenn jedoch Mitarbeiter auf Stundenbasis arbeiten oder ihre Arbeitszeit je nach Bedarf angepasst werden kann, werden Löhne als variable Kosten betrachtet. Es ist wichtig zu beachten, dass die Klassifizierung von Löhnen als fixe oder variable Kosten von Unternehmen zu Unternehmen unterschiedlich sein kann. Letztendlich hängt es von der spezifischen Situation und den Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. **
-
Sind Fertigungslöhne variable Kosten?
Sind Fertigungslöhne variable Kosten? Variable Kosten sind Kosten, die sich direkt proportional zur Produktionsmenge ändern. Fertigungslöhne sind in der Regel variable Kosten, da sie mit der Menge der produzierten Güter variieren. Wenn mehr Produkte hergestellt werden, steigen die Fertigungslöhne entsprechend, und umgekehrt. Somit können Fertigungslöhne als variable Kosten betrachtet werden, da sie direkt von der Produktionsmenge abhängen. **
-
Sind Gemeinkosten variable Kosten?
Sind Gemeinkosten variable Kosten? Gemeinkosten sind in der Regel fixe Kosten, die unabhängig von der Produktionsmenge anfallen. Sie umfassen Ausgaben wie Miete, Versicherungen und Verwaltungskosten, die nicht direkt mit der Produktion eines bestimmten Produkts in Verbindung stehen. Variable Kosten hingegen variieren mit der Produktionsmenge und umfassen beispielsweise Material- und Arbeitskosten. Gemeinkosten können jedoch auch teilweise variabel sein, wenn sie sich aufgrund von Produktionsänderungen ändern. Insgesamt sind Gemeinkosten jedoch in der Regel fixe Kosten. **
-
Sind Umsatzkosten variable Kosten?
Ja, Umsatzkosten sind in der Regel variable Kosten, da sie direkt mit dem Umsatz eines Unternehmens zusammenhängen. Je höher der Umsatz, desto höher sind in der Regel auch die Umsatzkosten. Allerdings können auch fixe Kosten in den Umsatzkosten enthalten sein, wie beispielsweise Mietkosten für Verkaufsräume. **


Warum steigen durchschnittliche variable Kosten?
Durchschnittliche variable Kosten steigen in der Regel, wenn die Produktion erhöht wird, da mehr Ressourcen benötigt werden, um zusätzliche Einheiten herzustellen. Dies kann zu Engpässen bei Rohstoffen oder Arbeitskräften führen, was die Kosten pro Einheit erhöht. Zudem können Skaleneffekte auftreten, wenn die Produktion über das optimale Niveau hinaus gesteigert wird, was zu ineffizienten Kostensteigerungen führen kann. Auch externe Faktoren wie steigende Energie- oder Transportkosten können die variablen Kosten erhöhen. Letztendlich können auch technologische Veränderungen oder Produktionsprobleme zu einem Anstieg der durchschnittlichen variablen Kosten führen. **
Sind variable Kosten immer Einzelkosten?
Nein, variable Kosten sind nicht immer Einzelkosten. Variable Kosten sind Kosten, die sich basierend auf der Produktionsmenge ändern, unabhhängig davon, ob es sich um Einzelkosten oder Gemeinkosten handelt. Einzelkosten sind Kosten, die direkt einem bestimmten Produkt zugeordnet werden können, während Gemeinkosten Kosten sind, die nicht direkt einem bestimmten Produkt zugeordnet werden können. Variable Kosten können sowohl Einzelkosten als auch Gemeinkosten umfassen, je nachdem, wie sie sich mit der Produktionsmenge ändern. Es ist wichtig, zwischen variablen Kosten und Einzelkosten zu unterscheiden, da dies Auswirkungen auf die Kostenanalyse und die Entscheidungsfindung in einem Unternehmen haben kann. **
Top-Angebote
Produkte zum Begriff Variable Kosten:
-
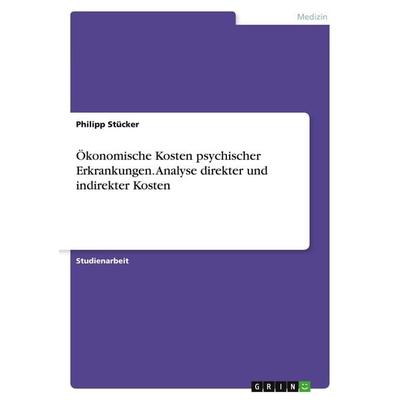
Ökonomische Kosten psychischer Erkrankungen. Analyse direkter und indirekter Kosten, Taschenbuch von Philipp Stücker, GRIN, 978-3-346-26062-8Ökonomische Kosten Psychischer Erkrankungen. Analyse Direkter Und Indirekter Kosten, Taschenbuch Von Philipp Stücker, Grin, 978-3-346-26062-8, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
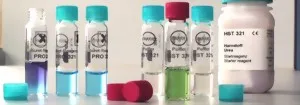
Diaglobal Erythrozyten & Hämatokrit Kontrolllösung – 5 × 1 ml ERY/HCT QS.cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; } .cls-tabelle th { border: 1px solid #ddd; padding: 8px; text-align: left; background: #f2f2f2; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-merkmale-box { background: #f9f9f9; padding: 15px; border-radius: 5px; border-left: 5px solid rgb(46, 125, 50); } .cls-anwendung-box { background: #f0f7f0; padding: 15px 20px; border-radius: 5px; border: 1px solid #c8e6c9; } .cls-tabelle-wrapper { overflow-x: auto; } Diaglobal ERY QS – Kontrolllösung für Erythrozyten & Hämatokrit, 5 × 1 ml Wer in der Praxis Erythrozyten- und Hämatokritwerte patientennah misst, muss regelmäßig die Richtigkeit seines Messsystems prüfen — das fordert die Richtlinie der Bundesärztekammer (RiliBÄK) . Die Diaglobal ERY QS Kontrolllösung macht genau das einfach: Fünf gebrauchsfertige Röhrchen mit Hämolysat im Normalbereich, je 1 ml, sofort einsetzbar ohne Zusatzreagenzien. Sie deckt beide Parameter ab — Erythrozyten (ERY 142) und Hämatokrit (HCT 142) — in einem einzigen Kontrollvorgang. Für Hausarztpraxen, Dialysezentren, pädiatrische Praxen, Sportmedizin und Labore , die valide und dokumentierbare Messwerte im Praxisalltag benötigen. Die Anwendung ist identisch mit der Patientenmessung: 10 µl Kontrolllösung in eine frische Küvette pipettieren, ins Photometer einlegen, Messwert mit dem Sollbereich im Beipackzettel vergleichen. Liegt der Wert im Bereich, ist das Messsystem korrekt kalibriert. Bei Abweichungen lassen sich gezielt Küvettencharge, Pipettiervolumen oder Photometer überprüfen. Ein geöffnetes Röhrchen bleibt bei 2–8 °C bis zu vier Wochen stabil. Die Sollwerte sind spezifisch auf Diaglobal-Photometer abgestimmt; bei Geräten anderer Hersteller ist eine geräteindividuelle Validierung erforderlich. Das Sicherheitsdatenblatt steht auf der Produktseite unter Downloads bereit. Wichtige Merkmale Zwei Parameter, eine Lösung: Kontrolliert sowohl Erythrozyten (ERY 142) als auch Hämatokrit (HCT 142) in einem Kontrollvorgang — kein separates Kontrollmaterial nötig. Spart Lagerplatz und vereinfacht die Qualitätssicherung. Sofort einsatzbereit: Fünf gebrauchsfertige Röhrchen à 1 ml — keine Zusatzreagenzien, keine Vorbereitung. Direkt pipettieren, messen, dokumentieren. RiliBÄK-konform: Erfüllt die Anforderung der Bundesärztekammer zur wöchentlichen Richtigkeitskontrolle in der patientennahen Diagnostik. Protokollvordrucke sind bei Diaglobal kostenlos erhältlich. Geringer Verbrauch: Nur 10 µl pro Kontrollmessung — identisch mit dem Probenvolumen bei Patientenmessungen. Fünf Röhrchen reichen für viele Kontrollzyklen. Geöffnet stabil: Bis zu vier Wochen nach Öffnung bei 2–8 °C verwendbar. Praktisch für die wöchentliche Kontrolle ohne Materialverschwendung. Klare Sollwerte: Normalbereich mit dokumentierten Referenzwerten im Beipackzettel. Einfacher Soll-Ist-Vergleich für die Protokolldokumentation. CE-IVD zertifiziert: Zugelassen für den professionellen Einsatz in der In-vitro-Diagnostik. Anwendung & Durchführung Vorbereitung: Röhrchen vor Gebrauch sanft schwenken — nicht schütteln. Schütteln kann Schaumbildung verursachen und den Messwert verfälschen. Probenauftrag: Exakt 10 µl Kontrolllösung in eine frische Küvette (ERY 142 oder HCT 142) pipettieren — identisch mit dem Patienten-Volumen. Messung: Küvette in das auf die entsprechende Methode programmierte Photometer einsetzen und wie eine Patientenprobe messen. Auswertung: Messwert mit dem Sollbereich im Beipackzettel vergleichen. Bei Abweichungen Gerät, Pipettiervolumen und Küvettencharge prüfen. Dokumentation: Messwert und Datum im Qualitätskontroll-Protokoll eintragen. Protokollvordrucke sind bei Diaglobal kostenlos erhältlich. ⚠️ Bitte beachten: Kontrolle bei jeder neuen Küvettencharge, nach Gerätewartung und mindestens wöchentlich gemäß RiliBÄK durchführen. Die Sollwerte sind auf Diaglobal-Photometer abgestimmt — bei Geräten ande44,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Manley Variable MU MasteringManley Variable MU Mastering Version, Stereo Compressor/Limiter, komplett Röhre, MANLEY input & output Übertrager mit Nickel Laminierung in mu-metal Gehäuse, Sym. Ein- und Ausgänge (600 ohms), ALL-TUBE Schaltkreise mit jeweils 5670, 5751, 7044 oder 5687, & 12AL5 pro Kanal, Hard-wire BYPASS Schalter, Recovery 5 Stufen: 0.2s, 0.4s, 0.6s, 4sec., 8sec., Variable Attack Zeit: 25msec - 70msec, Variabler Threshold, Limiter (4:1 to 20:1) oder Kompressor (1.5 to 1), HP SC: High Pass Side Chain Filter -3dB @ 100Hz, Stereo Link Schalter, Maximum gain: 35dB, Max. output: +30dBu (26Vrms) 26dB Headroom,5999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Transportkosten variable Kosten?
Ja, Transportkosten gelten in der Regel als variable Kosten, da sie direkt von der Menge der transportierten Güter abhängen. Je mehr Güter transportiert werden, desto höher sind die Transportkosten. **
-
Sind Materialeinzelkosten variable Kosten?
Sind Materialeinzelkosten variable Kosten? Materialeinzelkosten sind in der Regel variable Kosten, da sie direkt mit der Produktionsmenge variieren. Je mehr Einheiten eines Produkts hergestellt werden, desto höher sind in der Regel die Materialeinzelkosten. Diese Kosten ändern sich also entsprechend der Produktionsmenge und können als variable Kosten betrachtet werden. Es ist wichtig, die Unterscheidung zwischen variablen und fixen Kosten zu verstehen, um die Gesamtkosten eines Unternehmens genau zu analysieren und zu planen. In vielen Kostenrechnungssystemen werden Materialeinzelkosten als variable Kosten betrachtet. **
-
Sind Löhne variable Kosten?
Sind Löhne variable Kosten? Löhne können sowohl fixe als auch variable Kosten sein, abhängig von der Art der Beschäftigung. In vielen Fällen sind Löhne fixe Kosten, da Unternehmen oft langfristige Verträge mit ihren Mitarbeitern haben. Wenn jedoch Mitarbeiter auf Stundenbasis arbeiten oder ihre Arbeitszeit je nach Bedarf angepasst werden kann, werden Löhne als variable Kosten betrachtet. Es ist wichtig zu beachten, dass die Klassifizierung von Löhnen als fixe oder variable Kosten von Unternehmen zu Unternehmen unterschiedlich sein kann. Letztendlich hängt es von der spezifischen Situation und den Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. **
-
Sind Fertigungslöhne variable Kosten?
Sind Fertigungslöhne variable Kosten? Variable Kosten sind Kosten, die sich direkt proportional zur Produktionsmenge ändern. Fertigungslöhne sind in der Regel variable Kosten, da sie mit der Menge der produzierten Güter variieren. Wenn mehr Produkte hergestellt werden, steigen die Fertigungslöhne entsprechend, und umgekehrt. Somit können Fertigungslöhne als variable Kosten betrachtet werden, da sie direkt von der Produktionsmenge abhängen. **
Ähnliche Suchbegriffe für Variable Kosten
-
Varier Variable Balans - Kniestuhl🪑 Varier Variable Balans – Das Original: Der ikonische Kniestuhl für gesundes Sitzen – günstig kaufen Der Varier Variable Balans ist weit mehr als ein Möbelstück – er ist eine Legende des ergonomischen Designs. Vor über 40 Jahren von Peter Opsvik entworfen, führte dieser Stuhl das bahnbrechende balans®-Konzept ein. Er bricht mit der Tradition des statischen Sitzens und bietet Ihrem Körper die Freiheit, die er braucht. Durch die sanften Schwingbewegungen der Kufen folgt der Variable intuitiv jeder Ihrer...249,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Remko Variable Wanddurchführung (1613118)Einleitung Wanddurchführung, variabel für RKL 300 Eco und RKL 360 EcoHinweis: Eigenschaften • Für die Installation der Wanddurchführung wird eine Kernbohrung mit einem Durchmesser von 135 mm in der Außenwand benötigt.\n• Die maximale Wandstärke darf 480 mm betragen (1613118)91,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Gemeinkosten variable Kosten?
Sind Gemeinkosten variable Kosten? Gemeinkosten sind in der Regel fixe Kosten, die unabhängig von der Produktionsmenge anfallen. Sie umfassen Ausgaben wie Miete, Versicherungen und Verwaltungskosten, die nicht direkt mit der Produktion eines bestimmten Produkts in Verbindung stehen. Variable Kosten hingegen variieren mit der Produktionsmenge und umfassen beispielsweise Material- und Arbeitskosten. Gemeinkosten können jedoch auch teilweise variabel sein, wenn sie sich aufgrund von Produktionsänderungen ändern. Insgesamt sind Gemeinkosten jedoch in der Regel fixe Kosten. **
-
Sind Umsatzkosten variable Kosten?
Ja, Umsatzkosten sind in der Regel variable Kosten, da sie direkt mit dem Umsatz eines Unternehmens zusammenhängen. Je höher der Umsatz, desto höher sind in der Regel auch die Umsatzkosten. Allerdings können auch fixe Kosten in den Umsatzkosten enthalten sein, wie beispielsweise Mietkosten für Verkaufsräume. **
-
Warum steigen durchschnittliche variable Kosten?
Durchschnittliche variable Kosten steigen in der Regel, wenn die Produktion erhöht wird, da mehr Ressourcen benötigt werden, um zusätzliche Einheiten herzustellen. Dies kann zu Engpässen bei Rohstoffen oder Arbeitskräften führen, was die Kosten pro Einheit erhöht. Zudem können Skaleneffekte auftreten, wenn die Produktion über das optimale Niveau hinaus gesteigert wird, was zu ineffizienten Kostensteigerungen führen kann. Auch externe Faktoren wie steigende Energie- oder Transportkosten können die variablen Kosten erhöhen. Letztendlich können auch technologische Veränderungen oder Produktionsprobleme zu einem Anstieg der durchschnittlichen variablen Kosten führen. **
-
Sind variable Kosten immer Einzelkosten?
Nein, variable Kosten sind nicht immer Einzelkosten. Variable Kosten sind Kosten, die sich basierend auf der Produktionsmenge ändern, unabhhängig davon, ob es sich um Einzelkosten oder Gemeinkosten handelt. Einzelkosten sind Kosten, die direkt einem bestimmten Produkt zugeordnet werden können, während Gemeinkosten Kosten sind, die nicht direkt einem bestimmten Produkt zugeordnet werden können. Variable Kosten können sowohl Einzelkosten als auch Gemeinkosten umfassen, je nachdem, wie sie sich mit der Produktionsmenge ändern. Es ist wichtig, zwischen variablen Kosten und Einzelkosten zu unterscheiden, da dies Auswirkungen auf die Kostenanalyse und die Entscheidungsfindung in einem Unternehmen haben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.